
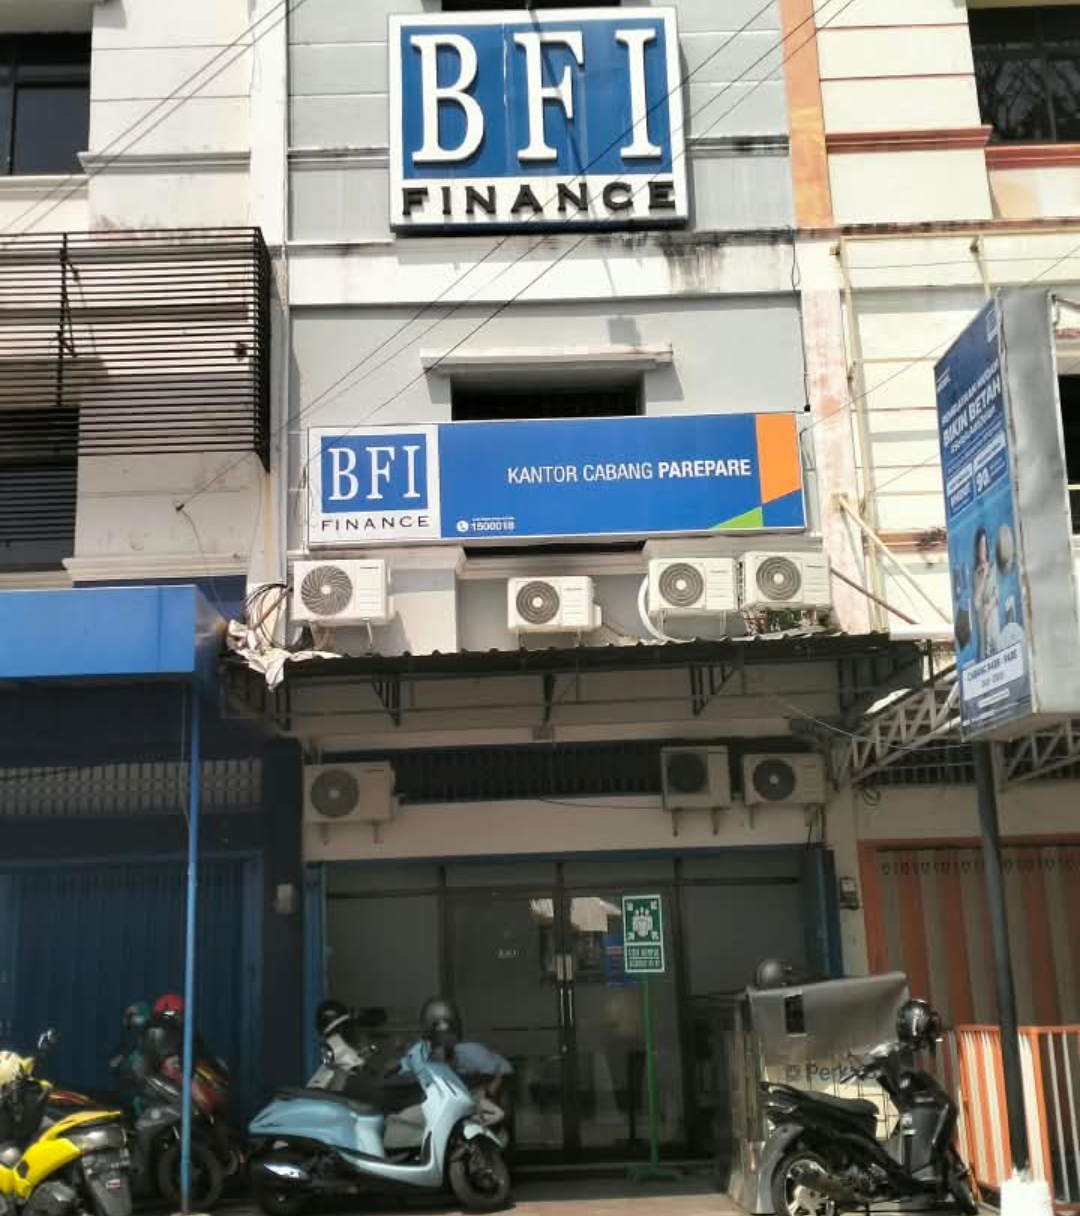
PAREPARE — Dirma, warga Kota Parepare, Sulawesi Selatan, mengaku merasa ditipu pihak BFI Finance Cabang Parepare. Ia menceritakan dugaan praktik tidak adil yang dialaminya saat berupaya menyelesaikan tunggakan pembiayaannya.
Dirma merupakan nasabah BFI Finance Cabang Parepare. Ia mengambil pinjaman dengan tenor 24 bulan untuk sepeda motor yang jatuh tempo setiap tanggal 21. Dari total tenor tersebut, Dirma mengaku sudah melakukan pembayaran selama 4 bulan, sehingga sisa kewajiban tinggal 20 bulan.
Masalah bermula ketika Dirma menunggak dua bulan pembayaran, yakni Agustus dan September 2026. Ia kemudian didatangi oleh pihak BFI dan dibujuk agar menitipkan kendaraannya di Kantor BFI Parepare hingga ia memiliki dana untuk membayar tunggakan.
“Disuruh titip dulu motornya di kantor, nanti kalau sudah ada uang baru bayar tunggakannya dan motor bisa dibawa pulang. Saya ikuti karena saya niatnya mau tetap lanjut cicil,” ungkap Dirma.
Dirma kemudian mengikuti petunjuk tersebut dan menitipkan sepeda motornya di kantor BFI Finance Cabang Parepare pada 29 Oktober 2026.
Namun, saat ia kembali ke kantor cabang pada Jumat, 13 November 2026 dengan membawa uang untuk membayar tunggakan dua bulan tersebut, pihak BFI menolak pembayaran itu.
“Pihak cabang menolak pembayaran tunggakan yang ingin saya lakukan hari itu. Saya disuruh harus pelunasan, melunasi seluruh sisa pembiayaan 20 bulan sekaligus. Padahal saya cuma nunggak dua bulan,” kata Dirma.
Yang membuat Dirma semakin bingung adalah alasan penolakan yang disampaikan pihak BFI terkait Surat Peringatan (SP).
Ia mempertanyakan kenapa kendaraannya langsung digudangkan dan diminta pelunasan padahal baru dua bulan menunggak dan mengaku belum pernah mendapatkan SP1 dan SP2 secara fisik, melainkan langsung SP3.
Pihak cabang menyebut SP1 telah dikirim pada 11 Agustus dan SP2 pada 29 September 2026.
“Yang ditunjukkan bukti SP nya cuma SMS notifikasi. Saya tidak pernah terima surat fisik SP1 dan SP2. SMS itu pun tidak pernah saya buka karena saya kira cuma notifikasi tagihan biasa,” jelasnya.
Kejanggalan lain, menurut Dirma, ada pada tanggal pengiriman notifikasi yang diklaim sebagai SP1 tersebut.
“SP1 katanya tanggal 11 Agustus 2026, padahal jatuh tempo saya setiap tanggal 21. Apakah bisa SP keluar sebelum tanggal jatuh tempo? Kalau saya nunggak bulan Agustus, jatuh temponya 21 Agustus, kenapa SP nya keluar 11 Agustus? Itu sebelum saya telat,” tanyanya.
Dirma juga menyebut, dalam surat pernyataan diminta untuk ditandatangani, ternyata tidak tertera tanggal. Sehingga ia merasa dijebak. Awalnya disuruh titip motor hingga punya dana, saat ada dana untuk membayar, justru ditolak dan diminta pelunasan.
Sementara itu, SPV BFI Finance Cabang Parepare, Syamsuddin, saat dikonfirmasi menjelaskan bahwa sistem perusahaan mengirimkan SP1 dan SP2 secara otomatis melalui pesan notifikasi ke nomor yang terdaftar. Ia menyebut SP3 baru dibuat dalam bentuk fisik.
“Untuk SP3 aturannya bersifat wajib fisik, sementara SP1 dan SP2 biasanya dikirimkan melalui SMS atau chat,” jelas Syamsuddin, saat ditemui di kantornya, Jumat (13/11/2026).
Ia menjelaskan, sistem cicilan di BFI memproses SP1 dan SP2 secara otomatis oleh sistem melalui SMS, pesan, atau WhatsApp apabila terjadi keterlambatan, tanpa harus melalui kunjungan fisik. Sementara SP3 bersifat fisik atau kunjungan langsung sebagai pemberitahuan terakhir. Pihak leasing juga menjelaskan ketentuan denda dan mekanisme pelunasan bulanan yang telah berjalan melewati tanggal jatuh tempo.
Praktik yang dikeluhkan Dirma jika terbukti, berpotensi melanggar sejumlah regulasi Otoritas Jasa Keuangan (OJK).
*1. POJK No. 35/POJK.05/2018 tentang Penyelenggaraan Usaha Perusahaan Pembiayaan.* Pasal 48 ayat (1) menyebutkan perusahaan pembiayaan wajib melakukan penagihan dengan cara yang tidak melanggar norma dan harus memberikan surat peringatan secara patut. Penagihan tidak boleh dilakukan dengan ancaman dan intimidasi, serta wajib memberikan kesempatan kepada debitur untuk melunasi tunggakan.
*2. POJK No. 6/POJK.07/2022 tentang Perlindungan Konsumen.* Pasal 21 menegaskan pelaku usaha jasa keuangan dilarang melakukan cara penagihan yang memberikan tekanan psikologis dan wajib memberikan informasi yang transparan. Modus membujuk konsumen menitipkan unit dengan janji bisa diambil setelah bayar tunggakan, lalu menolak pembayaran tersebut, dapat dikategorikan sebagai informasi yang menyesatkan.
*3. Putusan MK No. 18/PUU-XVII/2019 tentang Jaminan Fidusia.* Mahkamah Konstitusi menegaskan eksekusi jaminan fidusia tidak boleh dilakukan sepihak. Harus ada kesepakatan wanprestasi dan tidak boleh ada pemaksaan. Penarikan atau penguasaan unit secara sukarela dengan dalih “titip” yang kemudian langsung digudangkan dan dipaksa pelunasan, dapat dianggap sebagai eksekusi terselubung tanpa melalui mekanisme fidusia yang sah.
*4. Aturan SP yang Sah.* Dalam praktik pembiayaan yang sehat, SP1, SP2, SP3 wajib berbentuk surat resmi berkop perusahaan, mencantumkan nomor kontrak, jumlah tunggakan, dan tenggat waktu penyelesaian, serta dikirimkan ke alamat domisili debitur dan dibuktikan dengan tanda terima. SMS blast tagihan tidak dapat disamakan kedudukan hukumnya dengan Surat Peringatan resmi.
Selain itu, besaran denda yang tertera dalam SMS, yakni Rp 555.615 dan Rp 597.417 dari angsuran Rp 1,2 juta (hampir 45%), juga patut dipertanyakan kewajarannya dan perlu diaudit OJK apakah sudah sesuai dengan perjanjian awal.
Hingga berita ini diturunkan, Dirma mengaku telah melaporkan kejadian ini ke Customer Care BFI Pusat 1500018 dan melalui email customercare@bfi.co.id dengan nomor kontrak 4522600224. Ia berharap OJK Sulsel dan BPSK Kota Parepare turun tangan.
“Saya cuma mau bayar tunggakan dua bulan dan lanjut cicil 20 bulan lagi. Jangan dipaksa lunas. Saya masih butuh motor itu untuk kerja,” pungkasnya.
(*)